

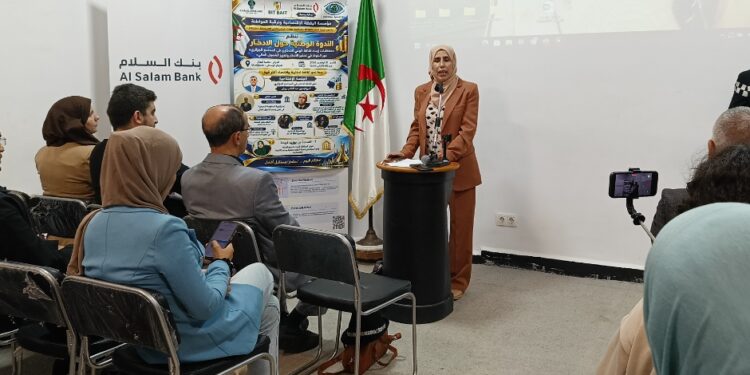
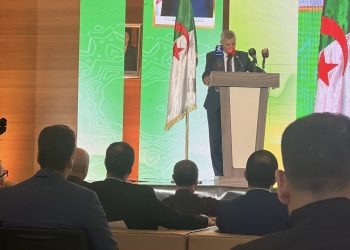
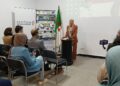
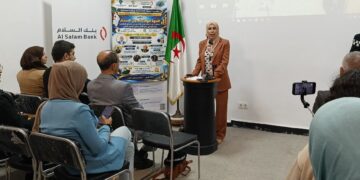
بمناسبة اليوم العالمي للادخار المصادف لـ31 أكتوبر، نظمت مؤسسة اليقظة الاقتصادية وترقية المواطنة، بمقر حاضنة الأعمال الجزائرية، اليوم الأحد، أشغال ندوة وطنية حول الادخار، تحت عنوان «متطلبات إرساء ثقافة الوعي الادخاري في المجتمع الجزائري»، في لقاء جمع مسؤولين وخبراء وممثلين عن القطاع المصرفي، لمناقشة سبل ترسيخ السلوك الادخاري لدى المواطنين، وتطوير الآليات الكفيلة بتعبئة المدخرات وتوجيهها نحو تمويل الاستثمار ودعم الاقتصاد الوطني.
وبالمناسبة وأكدت رئيسة مؤسسة اليقظة الاقتصادية وترقية المواطنة، نسيمة شلاح، أن ترسيخ ثقافة الادخار يمثل ركيزة أساسية لتحقيق الاستقرار المالي وتعبئة الموارد الوطنية وتوجيهها نحو الاستثمار المنتج، بما يساهم في خلق الثروة واستحداث مناصب الشغل، مشددة على ضرورة بناء الثقة بين المواطن والمؤسسات البنكية، وتطوير خدمات ومنتجات مصرفية تستجيب لاحتياجات مختلف شرائح المجتمع.
وأوضحت شلاح، في كلمتها الافتتاحية، أن الادخار لا ينبغي النظر إليه باعتباره مجرد سلوك فردي أو وسيلة لمواجهة الظروف الطارئة، بل هو أداة اقتصادية فعالة تساهم في توفير الموارد الضرورية لتمويل المشاريع الاستثمارية وتحريك عجلة التنمية، الأمر الذي يستدعي نشر الوعي المالي وتشجيع الأسر والشباب على اعتماد ممارسات ادخارية منتظمة قائمة على التخطيط وحسن تسيير الموارد.
وأضافت أن تطوير المنظومة المصرفية والابتكار في تصميم المنتجات البنكية يمثلان عاملين أساسيين لاستقطاب المدخرات، إلى جانب توسيع نطاق الشمول المالي وتسهيل استفادة المواطنين من الخدمات المصرفية، معربة عن أملها في أن تفضي أشغال الندوة إلى توصيات عملية تعزز ثقافة الادخار وتدعم الابتكار المصرفي، مثمنة مساهمة المؤسسات البنكية الشريكة، وعلى رأسها بنك السلام الجزائر، الراعي الرسمي للقاء، وبنك الفلاحة والتنمية الريفية.
الابتكار المصرفي مدخل لتجاوز الحواجز الثقافية والسلوكية
ومن جهته، أبرز مدير الابتكار وتطوير المنتجات ببنك السلام الجزائر، محمد علي بورويبة، أن تعزيز السلوك الادخاري في المجتمع الجزائري يقتضي فهم العوامل الاجتماعية والثقافية والنفسية المؤثرة في القرارات المالية للأفراد، وعدم الاكتفاء بالمقاربات الاقتصادية التقليدية، مشيرا إلى أن الادخار، وإن كان سلوكا عقلانيا، يتأثر أيضًا بتحيزات وعوامل سلوكية قد تحد من توجه المواطنين نحو إيداع أموالهم في المؤسسات المصرفية.
وأوضح أن الادخار لا يمثل مجرد قرار مرتبط بتدبير النفقات، بل يعكس مستوى الوعي والنضج الاقتصادي للمجتمع، وقدرته على تحقيق التوازن بين الاستهلاك وتكوين المدخرات، معتبرا أن هذه العملية تقوم على ثلاثة عناصر أساسية، تتمثل في تحديد هدف واضح، والالتزام بتحقيقه ضمن آجال زمنية محددة، إلى جانب توفر أداة مالية مبتكرة تضمن حفظ المدخرات وتنميتها.
واستحضر المتحدث قصة سيدنا يوسف عليه السلام الواردة في القرآن الكريم، باعتبارها نموذجا للتخطيط الاقتصادي والادخار الاستراتيجي، من خلال الاحتفاظ بجزء من المحاصيل الزراعية لمواجهة سنوات القحط، مؤكدا أن التحدي المطروح لا يكمن فقط في تشجيع المواطنين على الادخار، وإنما في البحث عن الآليات التي تحول رغبتهم إلى ممارسة منتظمة ومستدامة.
وفي السياق ذاته، أشار بورويبة إلى أن بعض الحواجز الثقافية والتخوفات المرتبطة بمدى توافق المنتجات المالية مع المبادئ الشرعية تؤثر في قرارات فئات من المواطنين، ما يستدعي تصميم عروض مصرفية أكثر ملاءمة لخصوصية المجتمع الجزائري، وتوفير منتجات مبتكرة تستجيب لتطلعاتهم وتعزز ثقتهم في التعامل مع البنوك.
تنويع الخدمات البنكية وتطوير الدفع الإلكتروني لاستقطاب المدخرات
وبدوره، أكد الخبير المالي بوعلام جبار، في تصريحه لجريدة “عالم الأهداف” أن تطوير المنظومة المصرفية الجزائرية يرتكز على ثلاثة محاور أساسية، تتمثل في تنويع المنتجات والخدمات البنكية، وتحديث وسائل الدفع، إلى جانب تنشيط السوق المالية وتشجيع الاستثمار، بما يسمح باستقطاب الأموال المتداولة خارج القنوات المصرفية وإدماجها في الدورة الاقتصادية الرسمية.
وأوضح أن المحور الأول يقوم على توسيع عرض المنتجات المصرفية بما يستجيب لاحتياجات مختلف الفئات، مستشهدا بقطاع السكن الذي ساهمت برامجه وصيغه المتعددة في توسيع التعاملات البنكية، حيث تجاوز عدد المستفيدين من مختلف الصيغ السكنية أربعة ملايين شخص، فضلا عن قطاع الفلاحة والتنمية الريفية الذي يشكل مجالا واعدا لاستقطاب فئات جديدة نحو الخدمات المالية.
أما المحور الثاني، فيتعلق بتطوير وسائل الدفع الإلكتروني، حيث أشار إلى أن التجربة الجزائرية في هذا المجال تعود إلى سنوات التسعينيات، قبل أن تعرف تطورا تدريجيا، خاصة مع إطلاق أولى عمليات الدفع الإلكتروني سنة 2018، مؤكدا أهمية التنسيق بين البنوك واعتماد منظومة مشتركة تسمح بتسهيل المعاملات المالية وتعزيز قابلية التشغيل البيني بين المؤسسات المصرفية.
كما تطرق إلى الجهود الرامية إلى تشجيع التجار على اعتماد وسائل الدفع الإلكتروني، من خلال التحفيزات والتدابير التنظيمية، إلى جانب إنشاء المجلس الوطني للمدفوعات، الذي يضم مختلف السلطات المالية والمؤسسات المعنية، بهدف تنسيق الجهود ووضع استراتيجية أكثر فعالية لتطوير وسائل الدفع وتقريب الخدمات المالية من المواطنين.
وفي سياق متصل، توقف جبار عند أهمية الصيرفة الإسلامية في توسيع قاعدة الشمول المالي واستقطاب المدخرات، موضحًا أن هذا النمط من الخدمات عرف دفعا ملحوظا منذ سنة 2020، قبل أن يتعزز بإدراجه ضمن الإطار القانوني الجديد للنقد والبنوك لسنة 2023، بما أتاح توسيع المنتجات المالية الإسلامية والاستجابة لتطلعات فئات من المواطنين التي تتحفظ على التعامل مع الصيرفة التقليدية.
أما المحور الثالث، فيرتبط حسب محدثنا بتطوير السوق المالية وتشجيع الاستثمار في السندات والأسهم وغيرها من الأدوات المالية، بما يسمح بتوجيه المدخرات نحو تمويل المؤسسات والمشاريع الاقتصادية وتنويع مصادر التمويل.
وخلص المتدخلون إلى أن إرساء ثقافة ادخارية مستدامة في الجزائر يتطلب تكامل جهود المواطنين والمؤسسات البنكية والسلطات العمومية، من خلال تعزيز التربية المالية، وتطوير منتجات مصرفية مبتكرة تراعي الخصوصية المحلية، وتوسيع وسائل الدفع والشمول المالي، بما يحول الادخار من مجرد سلوك فردي إلى رافد حقيقي لتمويل الاقتصاد الوطني وتحقيق التنمية.
بثينة ناصري


مناقشة حول هذا المقال